
相続した不動産を売却すると税金はいくら?取得費加算の特例も解説
この記事でわかること
①相続不動産を売却したときの税金の仕組みがわかります
②譲渡所得と税額を計算する基本的な方法がわかります
③税金を抑えられる特例と注意点を確認できます
相続した不動産を売却して利益が出ると、原則として所得税・復興特別所得税・住民税がかかります。ただし、売却代金の全額に課税されるわけではなく、取得費や売却費用、利用できる特例によって税額は大きく変わります。
相続した不動産を売却すると利益に対して税金がかかります
相続した土地や建物を売却しても、受け取った売却代金の全額に税金がかかるわけではありません。
基本的には、売却価格から取得費(購入時にかかった費用など)や譲渡費用(売却のためにかかった費用)を差し引き、残った「譲渡所得」に対して課税されます。
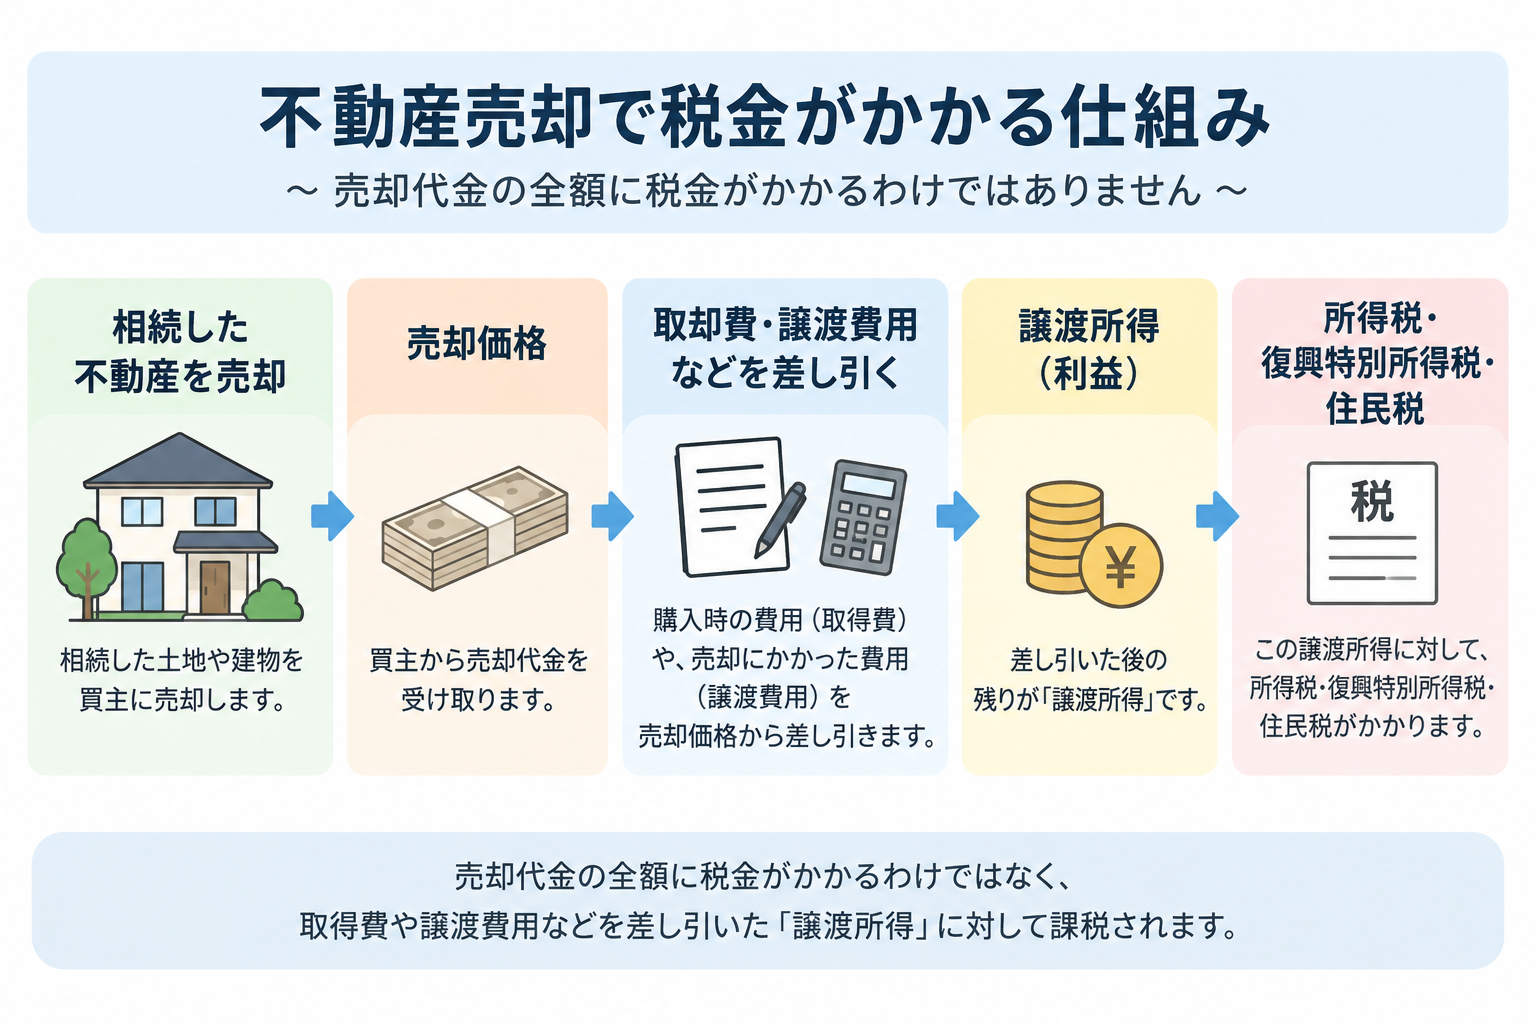
たとえば、仙台にある相続不動産を3,000万円で売却しても、3,000万円すべてが課税対象になるわけではありません。
このほか、売買契約書を作成する際には印紙税がかかる場合があります。
譲渡所得と税額は売却価格から取得費などを差し引いて計算します
まず、税額のもとになる譲渡所得を次の式で求めます。
譲渡所得=売却価格-(取得費+譲渡費用)-特別控除額
取得費には、被相続人(亡くなった方)が不動産を購入したときの代金や購入手数料などが含まれます。建物の場合は、所有期間に応じた減価償却費相当額を差し引いて計算します。
譲渡費用には、売却時の仲介手数料、売却物件の測量費、売買契約書の印紙代などが該当します。
次に確認したいのが所有期間です。土地や建物を売却した場合の税率は、所有期間によって異なります。
長期譲渡所得と短期譲渡所得の違い
| 区分 | 売却年の1月1日時点の所有期間 | 所得税 | 住民税 |
|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 5% |
| 短期譲渡所得 | 5年以下 | 30% | 9% |
※所得税には復興特別所得税が加算されます。
ここで重要なのが、相続した不動産の所有期間です。
相続した日から数えるのではなく、原則として被相続人が取得した時期を引き継ぎます。そのため、相続して1年後に仙台の実家を売却した場合でも、被相続人の取得時期から通算して5年を超えた不動産であれば、長期譲渡所得になることがあります。
取得費が分からない場合は売却価格の5%で計算できることがあります
相続した実家では、「親が数十年前に買ったので売買契約書がない」というケースもあります。
取得費が分からない場合などには、売却価格の5%を「概算取得費」として計算できます。
【具体例】
売却価格 3,000万円
↓
取得費が分からない
↓
3,000万円×5%
↓
概算取得費 150万円
ただし、概算取得費を使うと実際の購入価格より取得費が低くなり、譲渡所得が大きくなることがあります。その結果、税負担が増える可能性があります。
そのため、最初から5%で計算するのではなく、購入時の売買契約書や領収書、建築時の請負契約書、通帳、住宅ローン関係の資料などが残っていないか確認しましょう。
資料が一部しか見つからない場合など、どこまで取得費として認められるか判断が難しいケースでは、専門家への相談をおすすめします。
相続税を取得費に加算すると税負担を抑えられる場合があります
相続税を納めた方が相続した不動産を一定期間内に売却した場合、「相続財産を譲渡した場合の取得費の特例」を利用できることがあります。
一般に「取得費加算の特例」と呼ばれる制度です。
簡単にいうと、納めた相続税のうち一定額を、売却時の取得費に上乗せできる制度です。
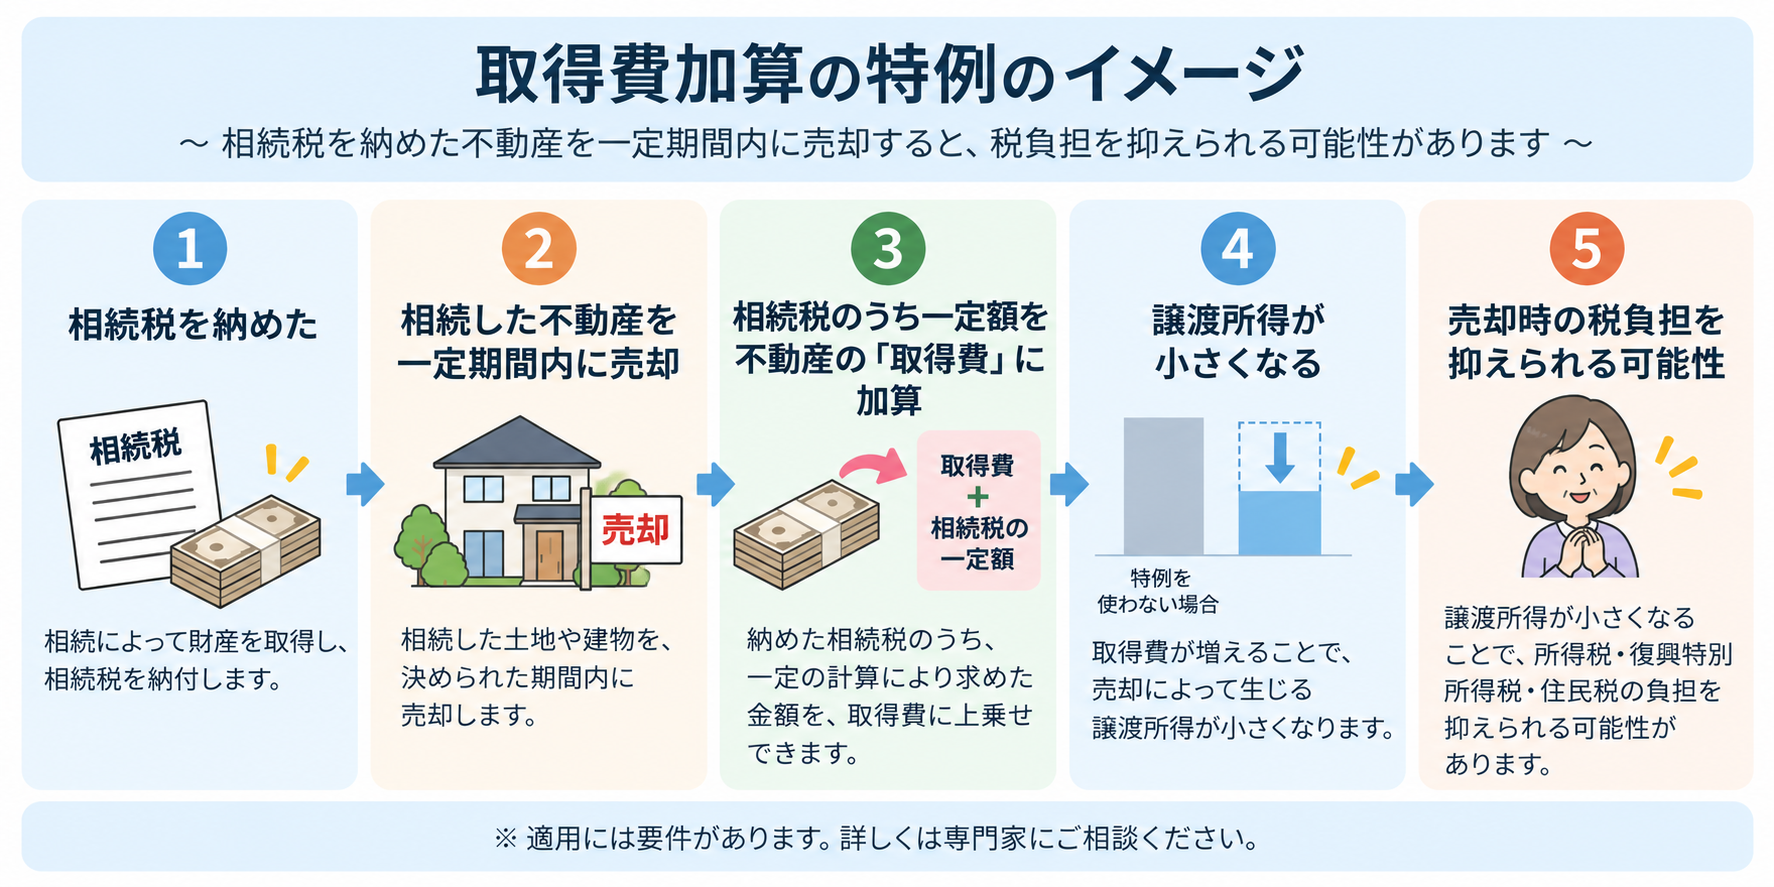
たとえば、取得費が500万円で、取得費に加算できる相続税額が200万円だった場合、取得費を700万円として譲渡所得を計算できます。
ただし、納付した相続税の全額を加算できるとは限りません。
主な要件は、相続または遺贈によって財産を取得していること、その方に相続税が課税されていること、一定の期限までに相続した財産を売却していることです。
売却期限は、相続開始日の翌日から「相続税の申告期限の翌日以後3年を経過する日」までです。「相続から約3年10か月以内」と説明されることもありますが、相続税の申告期限の起算点などによって確認が必要なため、実際の期限は個別に判断しましょう。
相続不動産を売る前に利用できる特例と併用の可否を確認しましょう
取得費加算以外にも、相続した不動産の売却で税負担を軽減できる特例があります。
代表的なのが「被相続人の居住用財産(空き家)を売ったときの特例」です。
一定の要件を満たす相続空き家を売却した場合、譲渡所得から最高3,000万円を控除できる可能性があります。ただし、2024年1月1日以後の譲渡で、対象となる家屋や敷地を取得した相続人が3人以上の場合は、1人あたりの控除額が最高2,000万円となります。
注意したいのは、空き家の特例と取得費加算の特例は、同じ不動産の譲渡について原則として併用できないことです。
【売却前のチェックポイント】
・被相続人が不動産を取得した時期はいつか
・購入時の売買契約書などが残っているか
・相続税を納めているか
・取得費加算の特例の期限内か
・空き家の特例を利用できる可能性があるか
・どの特例を使うと有利になるか
仙台・宮城で相続した実家や土地を売却する場合も、売却価格だけを見て税金を判断することはできません。取得費や所有期間、相続税額、利用できる特例などによって税額が変わるため、売却契約を進める前に確認しておくことが大切です。
税理士へ相談することで、取得費や所有期間、利用できる特例を踏まえて、相続不動産の売却にかかる税負担を事前に確認できます。
当法人では、相続に関する無料相談を承っております。どうぞお気軽にご相談ください。
予約受付専用ダイヤルは0120-311-315になります。
※2026年9月時点での情報です


相続に関する無料相談実施中
相続に関わるご相談は仙台相続あんしんセンターにお任せください。相続の専門家がチーム体制でご相談に親身に対応させていただきますので、まずは無料相談をご利用ください。予約受付専用ダイヤルは0120-311-315になります。お気軽にご相談ください。
ご相談から解決までの流れについて詳しくはこちら>>
サポートメニュー
お気軽にご相談ください
仙台市宮城野区榴岡4-3-10 仙台MTビルSOUTH4階
TEL:0120-311-315
FAX:022-295-1372
[受付時間]
平日9:00~18:00(受付:9:00~17:30迄)
土曜9:00~17:00(要予約)
TEL:0120-311-315 / FAX:022-295-1372